「配当金が振り込まれた! よし、今月はちょっと贅沢に外食しよう」
かつての私は、配当金が入るたびにそう考えていました。あなたも今、同じように「もらったお金は、生活を少し豊かにするためのご褒美」だと思っていませんか?
もちろん、それも投資の立派な楽しみ方の一つです。しかし、もし今あなたが「もっと早く資産を増やしたい」「配当金だけで生活したい(配当金生活)」と考えているなら、その使い方は少しもったいないかもしれません。
「同じ銘柄を、同じだけ買い続けているのに、なぜかあの人の方が資産の増えるスピードが速い……」
その差を生んでいる正体は、銘柄選びのセンスではなく、「配当金をどう扱うか」にある可能性が高いです。
これまで、PERやPBRといった「個別銘柄の見極め方」や、セクター分散という「守りの戦略」についてお話ししてきました。今回は、それらと同じくらい重要な、資産形成のスピードを左右する「配当再投資」について解説します。
そもそも「配当再投資」とは? 雪だるまが転がるほど大きくなる理由
配当再投資とは、文字通り「受け取った配当金で、再び株を買い増すこと」です。
これを聞くと「そんなの当たり前じゃないか」と思うかもしれません。しかし、ここで大事なのは仕組みの理解です。
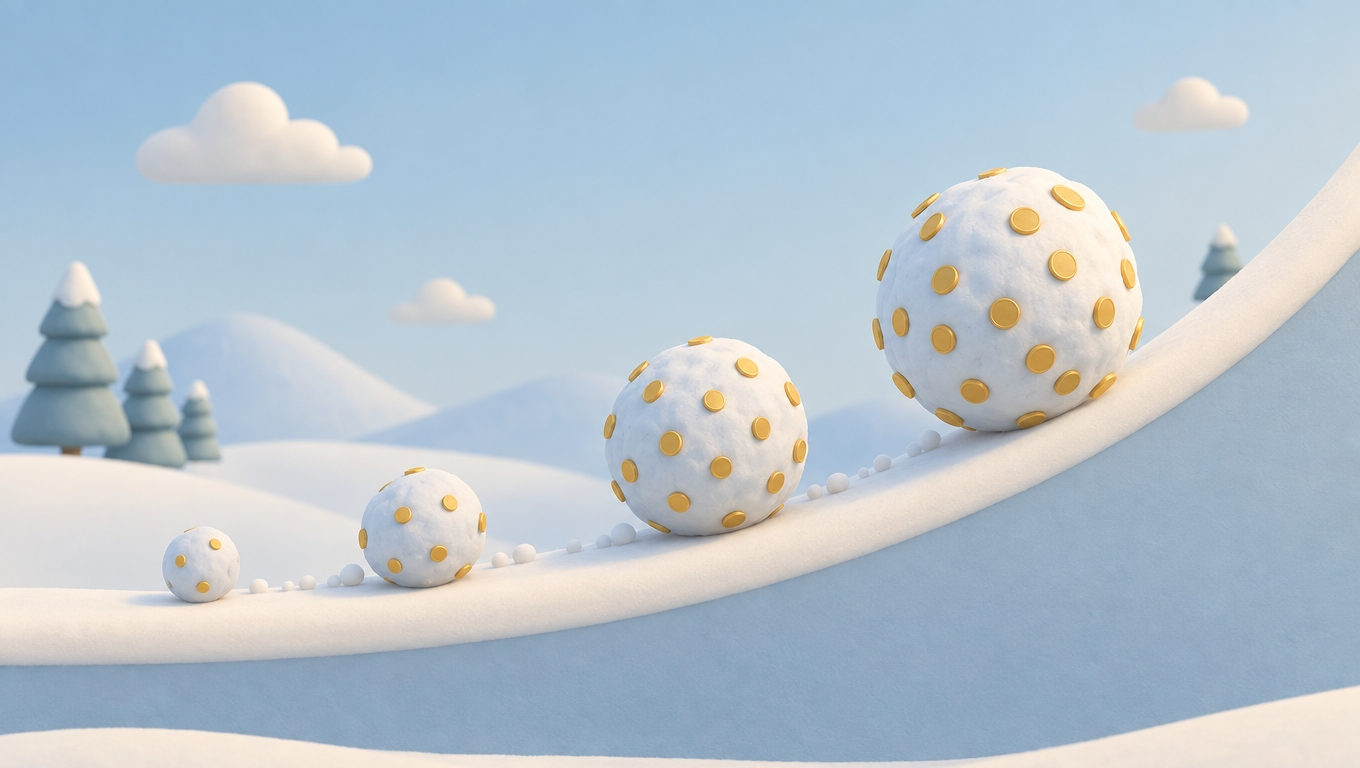
配当再投資は、よく「雪だるま作り」に例えられます。
小さな雪玉(元手)を斜面で転がし始めると、最初はゆっくりとしか大きくなりません。しかし転がすうちに雪玉の表面積(=元本)が増え、一周ごとに付着する雪の量(=配当金)もどんどん増えていきます。
株式投資も同じで、「元本が生んだ配当」で新たな株を買えば、その新しい株がまた翌年の配当を生みます。配当が配当を生む、この雪だるま式の増え方こそが「複利」の正体です。
「単利」と「複利」、5年後・10年後、どれだけ差がつくのか
「複利の力」を体感するために、簡単な例で考えてみましょう。
仮に、利回り4%の高配当株に100万円を投資し、株価は変わらないものとします。
- 単利(配当を使ってしまう場合):毎年もらえる配当は4万円のまま。10年間で受け取る配当の合計は40万円です。
- 複利(配当を再投資し続ける場合):1年目の配当4万円を再投資すると、2年目の元本は104万円になり、配当は4万1,600円に増えます。これを10年繰り返すと、受け取る配当の合計はおよそ48万円まで増えます。
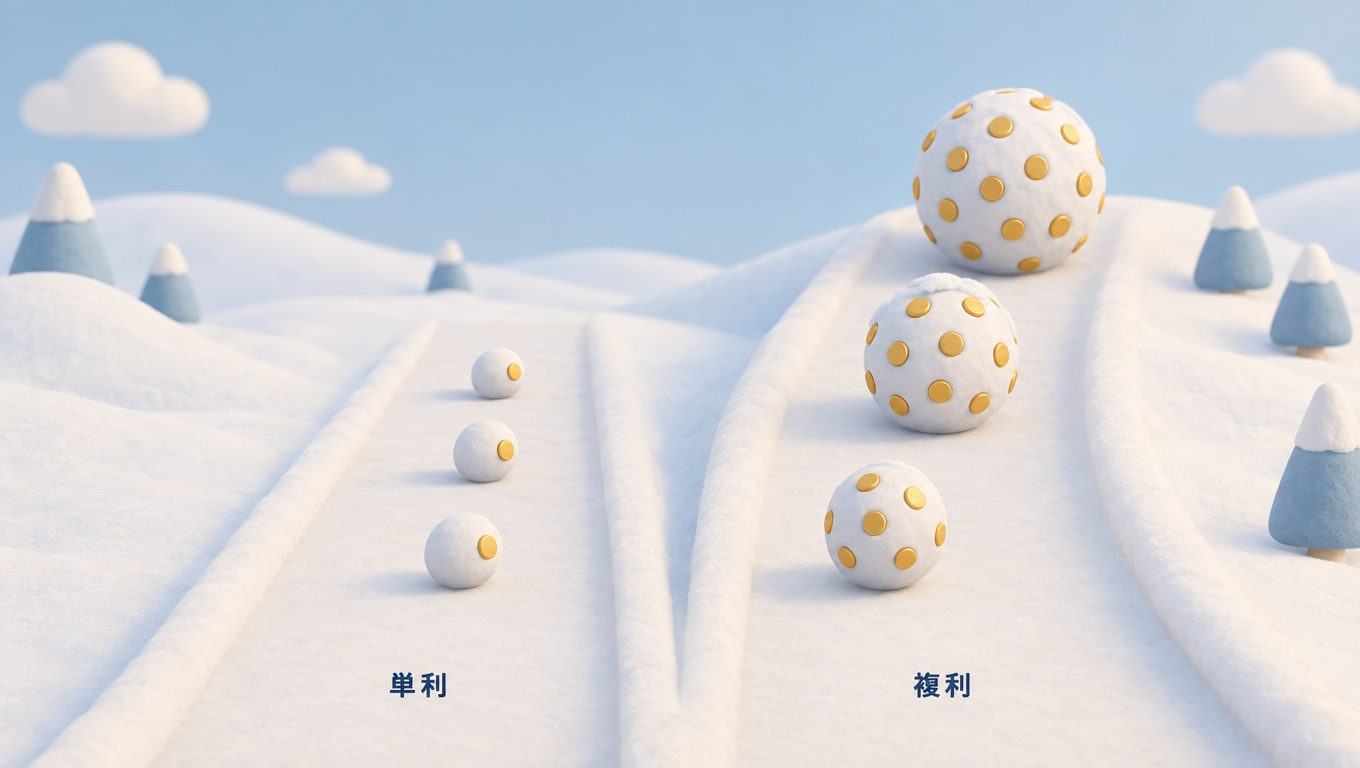
たった10年、しかも株価が一切値上がりしないという厳しい前提でも、これだけの差が生まれます。これが20年、30年と続けば、その差はさらに大きく開いていきます。
「複利は人類最大の発明である」という有名な言葉がありますが、決して大げさな話ではないのです。
知らずにやっていませんか? 再投資が続かない人の共通点
とはいえ、「よし、これからは配当を全部再投資しよう!」と決意しても、多くの人が途中で挫折してしまいます。
私が見てきた「再投資が続かない人」には、ある共通点があります。それは、配当金を「特別なお金」として意識しすぎてしまうことです。
給料とは別の口座に振り込まれる配当金は、どうしても「臨時収入」のように感じてしまいがちです。臨時収入は使ってしまいたくなるのが人間の心理で、これ自体は決して悪いことではありません。
しかし、資産形成のスピードを重視するなら、この「特別扱い」こそが複利のブレーキになってしまうのです。
挫折しない! 配当再投資「3つの実践ルール」
では、どうすれば無理なく再投資を続けられるのか。私が実践している3つのルールをご紹介します。
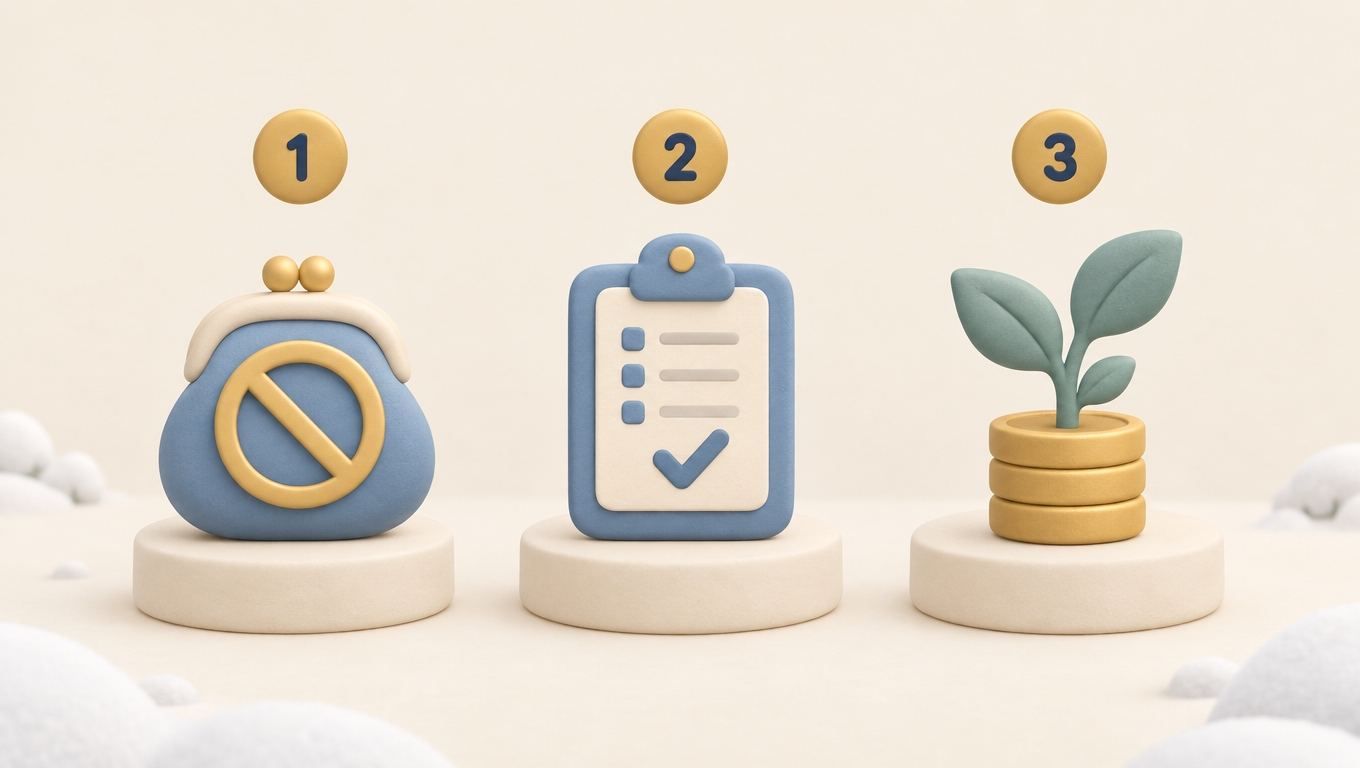
1. 「配当金専用口座」を作らない
配当金を生活費と別の財布や口座で管理すると、かえって「これは自由に使えるお金」という意識が強まってしまいます。証券口座に入ったまま、あえて意識しないくらいがちょうどいいです。
2. 「再投資ルール」を先に決めておく
「配当が入ったら、その都度○○(銘柄)を買い増す」というルールを、配当が振り込まれる前に決めておきましょう。振り込まれてから「何を買おうかな」と考え始めると、そこに「今回だけは使ってもいいか」という迷いが生まれます。
3. 増配株を混ぜて「再投資の負担」を減らす
配当利回りが高いだけでなく、毎年配当を増やしてくれる「増配株」を組み合わせておくと、何もしなくても受け取る配当額そのものが年々増えていきます。再投資する・しないにかかわらず雪玉が自然と育っていく感覚を持てるため、継続のモチベーションにもつながります。
まとめ:焦らず、雪だるまを転がし続けよう
今回のポイントをまとめます。
- 配当再投資は「配当が配当を生む」複利の仕組み。時間をかけるほど効果が大きくなる
- 単利と複利の差は、短期では小さくても長期では大きく開く
- 「配当金を特別扱いしない」ことが、再投資を続けるコツ
配当金生活は、一夜にして実現するものではありません。仕事や育児で忙しい毎日の中でも、雪だるまを転がし続けることさえ忘れなければ、資産は少しずつ、しかし確実に育っていきます。
【今日からのネクストアクション】
今月受け取った(あるいはこれから受け取る)配当金について、「何に使うか」ではなく「何を買い増すか」を、振り込まれる前に一つだけ決めてみてください。
その小さな決断の積み重ねが、数年後の大きな雪だるまにつながっていきます。
一緒に、堅実な資産形成の道を歩んでいきましょう。
免責事項
※本記事は、筆者個人の経験と見解に基づく情報提供を目的としており、特定の銘柄や投資手法を推奨するものではありません。試算はあくまで簡略化した一例であり、実際の運用成果を保証するものではありません。株式投資には元本割れのリスクがございますので、投資の最終判断はご自身の責任において行っていただきますようお願いいたします。
コメント